

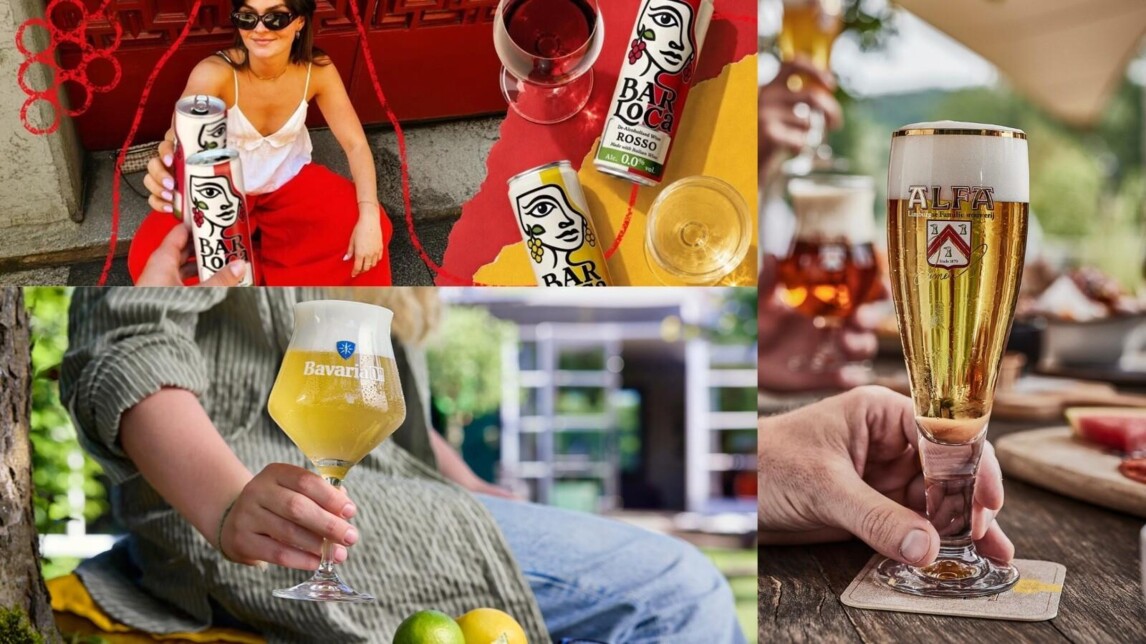
- Alcoholvrij bier groeit, maar pils verdwijnt niet: Brouwers zetten in op 0.0, nieuwe smaken en varianten om nieuwe drinkmomenten te creëren.
- De strijd om de consument verandert: Prijsdruk, hoge accijnzen en veranderend drinkgedrag dwingen brouwers om scherper te kiezen tussen merkwaarde, premiumpositionering en volume.
- De toekomst vraagt om een duidelijke strategie: Grote brouwers verbreden hun portfolio, terwijl kleinere brouwers vooral inzetten op specialisatie, regionale binding en onderscheidend vermogen.
Een bittere aanklacht. Zo kon je de open brief van de Nederlandse brouwers aan iedereen die het weten wilde (maar vooral gericht aan Den Haag), wel noemen. Kern van het verhaal: het is een schande dat de Nederlandse overheid onze brouwers de voet zo dwars zet met nóg hogere accijnzen. Bier-bobo Hans Noorman verwoordde de pijn zo: ‘Als Nederlandse biersector kijken we met jaloezie naar het beleid in Duitsland waar het Duitse kabinet wel de biercultuur beschermt en de bierdrinker niet verder op kosten jaagt.’ Niet alleen level playing field, Noorman speelde zelfs de cultuurkaart.


En het is waar. De Nederlandse biermarkt wordt kleiner. In de eerste helft van 2026 werd 2,8 procent minder alcoholhoudend bier verkocht dan een jaar eerder. Vergeleken met dezelfde periode in 2024 is de daling 5,3 procent. Alleen alcoholvrij bier onttrekt zich aan de neergaande beweging, met een groei van 7,7 procent in het eerste halfjaar van dit jaar.
Los van de stijgende lasten (vooral energie), ligt de Nederlandse bieraccijns volgens de branche bijna twee keer zo hoog als in België en tot negen keer zo hoog als in Duitsland. Per 1 januari 2027 staat bovendien een nieuwe verhoging gepland. Dat maakt het voor consumenten aantrekkelijker om bier in Duitsland of België te kopen.
Achter de accijns-discussie
Maar achter de discussie over accijns ligt een bredere verandering. Consumenten drinken minder bier, jongere generaties lijken minder vanzelfsprekend voor alcohol te kiezen en de horeca verliest een deel van zijn traditionele rol. Brouwers moeten daarom niet alleen proberen de daling van pils af te remmen. Ze moeten opnieuw bepalen waarom, wanneer en welk bier consumenten nog willen drinken. Adformatie sprak drie biermarktkenners om de balans op te maken: Henri Reuchlin, oprichter van Bierburo en onafhankelijk kenner van de biersector, Romke Swinkels, managing director van Swinkels Nederland en Harry Meens, directeur en eigenaar van Alfa Bier. De twee brouwers zijn familiebedrijven van uiteenlopende grootte. Waar Swinkels een marktaandeel van zo’n 15 procent heeft, zit Alfa Bier op 1 procent.
0.0 is groei, maar geen simpele vervanger van pils
Alcoholvrij is voorlopig de duidelijke groeimotor. Toch verwacht Reuchlin geen volledige omslag van alcoholhoudend naar alcoholvrij bier. Alcohol heeft volgens hem nog altijd een functie in de samenleving en die zal niet zomaar verdwijnen. Tegelijkertijd ziet hij de categorie wel veel breder worden. Brouwers ontwikkelen naast 0.0-pils ook andere alcoholvrije dranken en smaakvarianten. Daardoor verschuift de vraag van ‘hoe maken we alcoholvrij bier dat zoveel mogelijk op bier lijkt?’ naar ‘welke rol kan een alcoholvrije drank spelen in het portfolio van een brouwer?’
Dat is ook de richting waar ze in Lieshout naar kijken. Swinkels ziet 0.0 niet zozeer als een concurrent van pils, maar als een antwoord op een ander consumptiemoment. Binnen Bavaria bestaan alcoholhoudend en alcoholvrij daarom naast elkaar. ‘De consument kijkt veel meer vanuit het perspectief: ik zit in dit moment en waar heb ik nu trek in?’ Een consument kan op vrijdagavond pils drinken, op een ander moment 0.0 en tussendoor kiezen voor een speciaalbier of een andere drankcategorie.
Volgens Swinkels is bovendien een belangrijke technische hobbel inmiddels grotendeels genomen: de smaak van alcoholvrij bier is sterk verbeterd. De volgende groeistap zit daarom niet alleen in productkwaliteit, maar in het creëren van nieuwe momenten en varianten. Binnen Bavaria gebeurt dat bijvoorbeeld met 0.0-wit, IPA en fruitigere varianten. Het gaat niet langer alleen om het overtuigen van een consument dat alcoholvrij bier ‘net zo lekker’ is, maar om het claimen van momenten waarop bier vroeger misschien niet eens werd overwogen.
De brouwer als portfolio-manager
Voor grote brouwers betekent de krimp van pils niet automatisch dat het hele bedrijf moet krimpen. Een concern met meerdere merken en categorieën kan consumenten die van gedrag veranderen binnen het eigen portfolio proberen vast te houden. Reuchlin verwacht dat dit portfolio-management alleen maar belangrijker wordt. Als een bepaald deel van de markt kleiner wordt, hoeft dat niet fataal te zijn als een brouwer een ander deel kan laten groeien of een premiumsegment kan ontwikkelen. De kwetsbaarheid zit volgens hem juist bij kleinere brouwers met minder merken en minder mogelijkheden om tussen categorieën te schuiven.
De strijd verschuift van meer bier verkopen naar een groter deel van het drinkgedrag claimen.
Dat verklaart ook waarom innovatie in bier steeds minder alleen over bier gaat. Swinkels verwacht dat zijn bedrijf over tien jaar mogelijk veel nadrukkelijker als drankenproducent opereert. ‘Ik denk dat we misschien over tien jaar tot de conclusie komen: ja, wij zijn de bierbrouwer, maar we zetten dat brouwen ook in om andere categorieën, andere producten en andere merken te creëren.’ Bier blijft het vertrekpunt, maar hoeft niet meer het eindpunt te zijn.
Dat is een fundamentele verandering in merkdenken. Niet langer staat noodzakelijkerwijs de categorie centraal die een bedrijf produceert, maar het aandeel van een consumentmoment dat het bedrijf wil claimen.
Prijs en accijns zetten druk op merkwaarde
Tegelijkertijd blijft er een prozaïscher probleem: de prijs. Bier is in Nederland traditioneel sterk actiegedreven. Supermarkten gebruiken kratten en aanbiedingen al jaren als traffic builder. Nu consumenten prijsgevoeliger worden en de verschillen met buurlanden oplopen, neemt die druk verder toe.
Volgens Reuchlin ontstaat daardoor een tweedeling. Voor het dagelijkse drinkmoment wordt de prijs belangrijker, terwijl consumenten voor een bijzonder moment nog altijd bereid kunnen zijn om voor een premiumproduct te betalen. Voor brouwers betekent dat dat ze zorgvuldig moeten nadenken over hun portfolio. Een merk kan kleiner worden en toch waardevol blijven als het een hoger prijsniveau weet vast te houden. Maar als consumenten structureel worden opgevoed met kortingen, wordt het moeilijker om merkvoorkeur boven prijs te laten winnen.
Swinkels benadrukt dat prijs volgens hem niet de basis van merkvoorkeur is. Een sterk merk moet eerst geliefd en geloofd worden; de aankoop volgt daaruit. Maar ook hij erkent dat prijs een steeds grotere rol speelt wanneer consumenten naar het buitenland kijken. De brouwer wil merkwaarde bouwen, terwijl de supermarkt bier graag inzet als prijsartikel en de consument steeds makkelijker een vergelijking maakt met de grens.
Vooral voor regionale brouwers is dat een probleem. Reuchlin ziet het grensverschil als serieus risico, zeker voor brouwerijen die dicht bij Duitsland of België opereren. Meens ervaart dat eveneens. Voor Alfa biedt Duitsland tegelijkertijd een probleem en een kans: Nederlandse consumenten kunnen er goedkoper inkopen, maar Alfa kan zelf ook proberen in de buurlanden distributie op te bouwen.
Net als Meens sluit Swinkels zich nadrukkelijk aan bij de oproep van de branche om naar het internationale speelveld te kijken. Hij wijst op de gestegen kosten voor energie en grondstoffen. ‘Als je uiteindelijk jezelf zo uit de markt prijst dat je denkt dat je zoveel accijns kan ophalen, maar het volume daalt door die accijns, dan draaien we aan de verkeerde knop.’
Grote en kleine brouwers kiezen verschillende routes
De gevolgen van de krimp zijn niet voor iedere brouwer hetzelfde. Reuchlin verwacht dat vooral het middensegment het moeilijk krijgt. Kleine, zeer gespecialiseerde brouwers kunnen volgens hem overleven met een duidelijke niche, sterke identiteit of eigen taproom. Grote brouwers beschikken over schaal en portfolio. De brouwerijen daar tussenin missen volgens hem aan beide kanten iets.
Meens ziet juist ruimte voor kleinere, regionale spelers. Volgens hem groeit de behoefte aan merken die consumenten als dichtbij en herkenbaar ervaren. Alfa kiest daarom bewust voor gecontroleerde, organische groei en een beperkt assortiment. Het 0.0-feestje laat Alfa bewust aan zich voorbijgaan. Op de eigen site: ‘Wij zijn geen limonadefabriek, hè.’ Het bedrijf focust op zijn eigen pils en enkele producten waarin het sterk is. ‘Waar je goed in bent, daar moet je je op focussen.’
Dat vertaalt zich ook in de marketing. Alfa ontvangt tienduizenden bezoekers op de brouwerij en probeert daar rechtstreeks een relatie met consumenten op te bouwen. De brouwerij wordt zo niet alleen een productielocatie, maar een plek waar merkverhaal en productervaring samenkomen. Voor Meens is dat een manier om een premiumprijs te rechtvaardigen: niet door simpelweg meer te vragen voor hetzelfde bier, maar door kwaliteit, herkomst, historie en beleving aan elkaar te koppelen.
Voor kleine brouwers wordt de retail daarmee onvermijdelijk belangrijker. De horeca blijft relevant voor merkbeleving, maar de toegankelijkheid ervan staat onder druk door hogere prijzen en veranderend consumentengedrag. Alfa heeft inmiddels een brede distributie in de supermarkt, maar Meens benadrukt dat schapruimte niet vanzelfsprekend is. Een kleine brouwer kan niet dezelfde marketingbudgetten inzetten als de grote concurrenten. Het moet daarom concurreren met productkwaliteit, marge voor de retailer, consumentenvoorkeur en creativiteit.
De klassieke bierroute verdwijnt
De horeca blijft volgens Swinkels belangrijk omdat consumenten daar merken direct kunnen beleven, maar het is niet meer vanzelfsprekend dat een merk eerst in het café wordt opgebouwd en vervolgens in de supermarkt wordt opgeschaald. Sociale media, retailers en evenementen zijn steeds meer onderdelen van hetzelfde speelveld. Een merk kan via sociale media groeien en vervolgens in de retail groot worden, maar de beweging kan ook andersom lopen. Voor marketeers betekent dat dat de klassieke funnel van horeca naar retail naar massamedia minder voorspelbaar is geworden. De verschillende kanalen beïnvloeden elkaar voortdurend.
Daar komt nog een andere complicatie bij: jongeren zijn minder vanzelfsprekend verbonden met alcohol. Reuchlin ziet bij jongere consumenten meer bewustzijn rond minder drinken en gezondheid, maar ook een veel breder aanbod van alternatieven. Het gaat daardoor niet alleen om de vraag of jongeren nog bier drinken, maar om de vraag welke rol bier inneemt tussen al die andere dranken.
Swinkels probeert die verandering niet te beantwoorden door Bavaria opnieuw uit te vinden. De kern van het merk blijft volgens hem overeind, maar de manier waarop die kern wordt ingevuld verandert. Nieuwe bierstijlen, 0.0 en andere varianten moeten het merk relevant maken voor nieuwe momenten.
Ook de grenzen van alcoholmarketing worden daarbij voelbaar. Swinkels zegt dat het speelveld kleiner wordt, maar ziet creativiteit als manier om binnen de nieuwe regels zichtbaar te blijven. Voor Meens is het lastiger. Een deel van de evenementen waar jongeren komen, draait om veel meer dan bier. Hij wil zijn merk niet verbinden aan omgevingen waarin drugsgebruik een belangrijke rol speelt. Daardoor ontstaat voor een kleine brouwer een spanningsveld tussen jongeren bereiken en zorgvuldig kiezen waar het merk zichtbaar is.
2035: minder variatie, of juist een nieuwe renaissance?
Over één ding lijken de geïnterviewden het eens: de Nederlandse biermarkt wordt de komende jaren niet vanzelf groter. Maar over wat daarvoor in de plaats komt, lopen de verwachtingen uiteen.
Reuchlin verwacht eerst verdere consolidatie. Het enorme aantal bierstijlen en kleine brouwerijen van de afgelopen decennia zal volgens hem afnemen. Consumenten zoeken in onzekere tijden eerder vertrouwde smaken, zoals pils, blond, tripel en weizen. Grote brouwerijen met schaalvoordelen kunnen daarvan profiteren. Maar hij ziet ook een tegenbeweging. Als consumenten uiteindelijk ontdekken dat de sociale functie van cafés en andere ontmoetingsplaatsen verloren dreigt te gaan, kan er opnieuw ruimte ontstaan voor kleine brouwers en nicheconcepten. Taprooms kunnen volgens hem een levensvatbaar model blijven.
De Nederlandse biermarkt wordt de komende jaren niet vanzelf groter
Meens verwacht eveneens dat een flink deel van de kleine brouwerijen zal verdwijnen. De explosieve groei van het aantal brouwerijen zal volgens hem niet terugkeren. Uiteindelijk blijven vooral ondernemingen over die daadwerkelijk onderscheidend en financieel gezond zijn.
Swinkels kijkt minder naar de vraag hoeveel brouwerijen er overblijven en meer naar de grenzen van de categorie. Bier zal volgens hem blijven bestaan, maar de brouwerij van de toekomst hoeft niet uitsluitend bier te produceren. Een sprekend voorbeeld daarvan is de lancering van BarLoca, een merk voor alcoholvrije wijn, dat Royal Swinkels zojuist heeft gelanceerd.
Conclusie
Dat is misschien wel de belangrijkste ontwikkeling die zich nu al aftekent. De Nederlandse biermarkt krimpt, maar de markt voor drankmomenten hoeft niet te krimpen. De strijd verschuift van meer bier verkopen naar een groter deel van het drinkgedrag claimen.
Voor grote brouwers betekent dat meer categorieën en een scherper portfolio. Voor kleine brouwers betekent het juist focus, regionale binding en een verhaal dat moeilijk te kopiëren is. En voor marketeers betekent het dat het klassieke beeld van de bierdrinker langzaam plaatsmaakt voor een consument die per moment opnieuw kiest.
Bier verdwijnt daarmee niet. Maar de vanzelfsprekendheid dat een biermerk bij ieder drinkmoment hoort, wel.





Reacties:
Om een reactie achter te laten is een account vereist.
Inloggen Abonneer nu